Как экономить семейный бюджет: практичные способы без жёстких ограничений
Сокращение расходов не обязательно означает отказ от привычных радостей и постоянный поиск самых дешёвых товаров. Гораздо эффективнее понять, куда уходят деньги, убрать лишние траты и заранее распределять доходы. Такой подход помогает семье копить на важные цели и при этом не превращать экономию в источник ежедневного стресса.
Начните с учёта расходов
В течение месяца записывайте все покупки и платежи — от оплаты жилья до небольшого перекуса. Для этого подойдут таблица, заметки или приложение для бюджета. Важно фиксировать траты сразу, иначе часть из них быстро забудется.
Затем объедините расходы в категории: жильё и коммунальные услуги, продукты, транспорт, здоровье, дети, досуг, кредиты и прочее. Сравните суммы и оцените, какие статьи можно скорректировать. Часто становится заметно, что существенная часть бюджета уходит не на крупные покупки, а на регулярно повторяющиеся мелочи.
Распределяйте деньги в день получения дохода
Не стоит ждать конца месяца, чтобы выяснить, сколько осталось. Сначала учтите обязательные платежи — аренду или ипотеку, коммунальные услуги, связь, расходы на проезд и выплаты по кредитам. Затем выделите сумму на продукты и другие необходимые покупки.
Накопления лучше включать в бюджет заранее. Например, сразу после получения зарплаты можно отправлять посильную сумму на отдельный накопительный счёт. Если откладывать только то, что случайно осталось, накопления часто не появляются вовсе. Размер взноса может быть небольшим: важнее регулярность, чем попытка сразу сберегать значительную часть дохода.
Планируйте покупки и питание
Составляйте меню на несколько дней или на неделю и проверяйте, какие продукты уже есть дома. Список покупок помогает не брать лишнее и реже возвращаться в магазин. Перед походом за продуктами полезно определить примерную сумму, которую вы готовы потратить.
Не следует ориентироваться только на цену упаковки. Сравнивайте стоимость одинакового количества товара, проверяйте срок годности и оценивайте, действительно ли большая упаковка будет использована. Покупка по акции выгодна лишь тогда, когда продукт нужен семье и не испортится до того, как его употребят.
Планирование помогает сократить и пищевые отходы. Остатки можно использовать для другого блюда, а скоропортящиеся продукты — распределить по меню на ближайшие дни. Это практичнее, чем регулярно выбрасывать испортившуюся еду и покупать замену.
Проверяйте постоянные платежи
Раз в несколько месяцев пересматривайте расходы на мобильную связь, интернет, подписки и цифровые сервисы. Возможно, часть услуг дублируется или используется редко. Отмените ненужные подписки и уточните, подходит ли семье более доступный тариф.
Похожий подход применим к бытовым расходам. Выключение света в пустых комнатах, использование техники по необходимости и устранение протечек помогают не тратить ресурсы впустую. Экономия на коммунальных услугах зависит от условий жилья и тарифов, поэтому лучше сначала посмотреть счета и понять, какие расходы действительно можно уменьшить.
Сдерживайте импульсивные покупки
Перед незапланированной покупкой сделайте паузу. Для дорогой вещи можно установить правило: вернуться к решению через сутки или несколько дней. За это время станет понятнее, нужна ли покупка или желание возникло под влиянием рекламы, скидки либо настроения.
Полезно также сравнивать несколько предложений, но не откладывать решение бесконечно, если товар действительно необходим. Цель — не купить самое дешёвое любой ценой, а выбрать подходящий вариант и не переплачивать за функции, которыми семья не будет пользоваться.
Создайте финансовый резерв
Даже при умеренном доходе стоит постепенно формировать запас на непредвиденные расходы: лечение, ремонт, временное снижение заработка. Такая подушка помогает не прибегать к кредитам при первой же сложной ситуации. Накопления лучше хранить отдельно от денег на повседневные покупки и заранее определить, в каких случаях ими можно воспользоваться.
Сначала можно накопить сумму, достаточную для ближайших возможных трат, а затем увеличивать резерв. Не нужно брать на себя завышенные обязательства: регулярный посильный взнос устойчивее, чем крупное отчисление, после которого приходится занимать до зарплаты.
Договоритесь о правилах внутри семьи
Экономить проще, когда все взрослые понимают общие цели и участвуют в планировании. Обсудите, на что семья хочет накопить, какие расходы считает важными и какие привычки готова изменить. При этом полезно предусмотреть в бюджете деньги на отдых и небольшие личные покупки: слишком строгие ограничения часто заканчиваются срывом и незапланированными тратами.
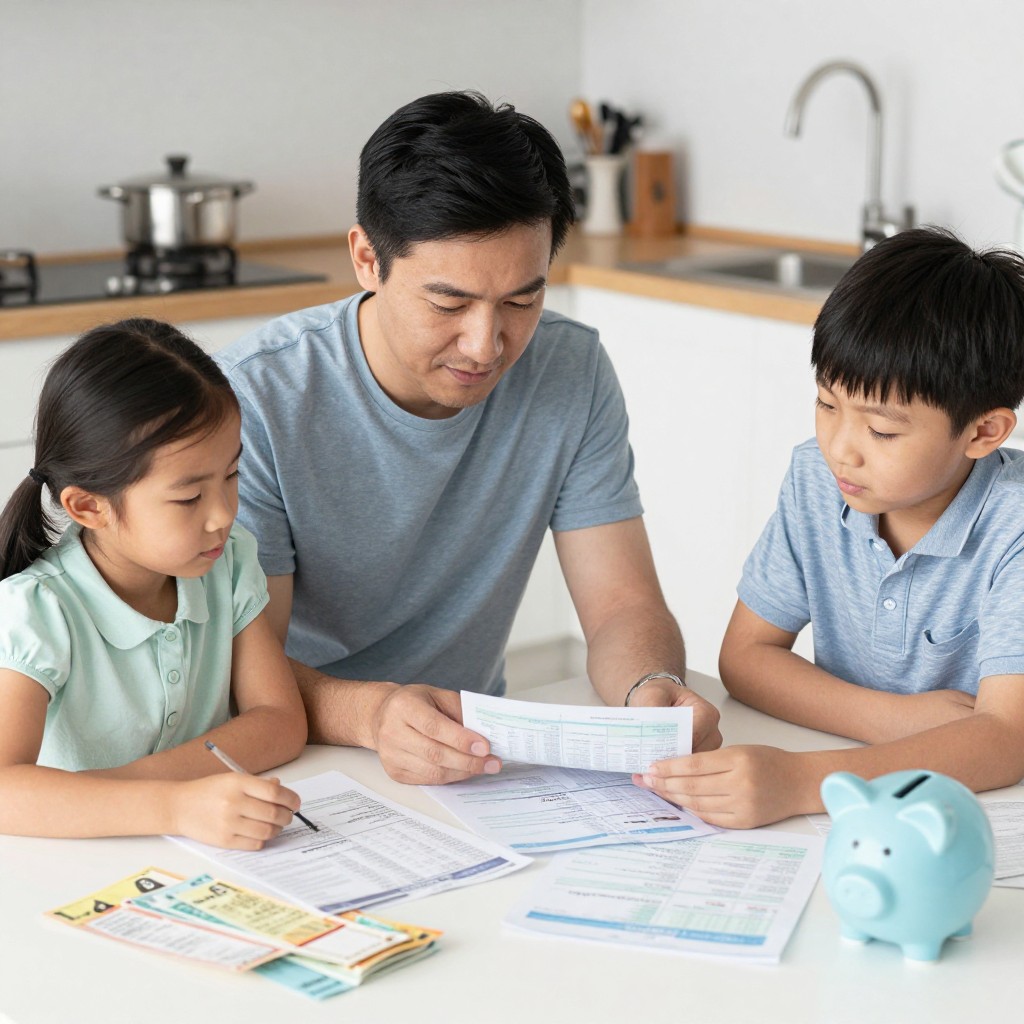
Детей можно постепенно знакомить с простыми финансовыми правилами: объяснять разницу между необходимым и желаемым, вместе выбирать покупку в пределах установленной суммы, обсуждать, зачем нужны накопления. Это не только помогает контролировать расходы, но и формирует ответственное отношение к деньгам.
Регулярно пересматривайте план
Семейный бюджет не должен быть раз и навсегда заданной схемой. Доходы, цены и обстоятельства меняются, поэтому раз в месяц полезно сопоставлять план с фактическими расходами. Если какая-то категория постоянно выходит за пределы, не обязательно сразу запрещать траты. Лучше выяснить причину и скорректировать сумму или сам подход.
Начните с одного-двух изменений: вести учёт, планировать продукты или отменить неиспользуемую услугу. Когда новые привычки закрепятся, добавьте следующие. Постепенные и понятные шаги обычно дают более устойчивый результат, чем попытка резко урезать все расходы одновременно.