Финансовая грамотность для подростков: как родителям научить обращаться с деньгами
Финансовая грамотность начинается не с разговоров о сложных инвестициях, а с повседневных решений: как распределить карманные деньги, накопить на желанную покупку и не потратить всё сразу. Подростку важно не только знать названия финансовых инструментов, но и понимать, как деньги связаны с трудом, планированием и ответственностью.
Родители могут помочь сформировать эти навыки задолго до того, как ребёнок начнёт самостоятельно зарабатывать. Лучше всего работают не запреты и нравоучения, а понятные правила, регулярная практика и спокойное обсуждение ошибок. Чем раньше подросток научится принимать взвешенные решения с небольшими суммами, тем увереннее он будет чувствовать себя во взрослой жизни.
Карманные деньги как первый финансовый опыт
Регулярная сумма на личные расходы помогает подростку учиться выбирать. Если деньги выдаются по заранее оговорённому графику, ребёнок может сам решить, потратить их сразу или отложить часть. Важно определить размер суммы и договориться, какие покупки подросток оплачивает самостоятельно, а какие остаются ответственностью родителей.
Не стоит немедленно пополнять запас, если все деньги закончились раньше времени. Иначе ребёнок не увидит последствий собственного решения и не сможет потренироваться планировать. При этом ошибка не должна превращаться в повод для стыда: лучше вместе обсудить, что произошло и как в следующий раз распределить средства иначе.
Простой план расходов и накоплений
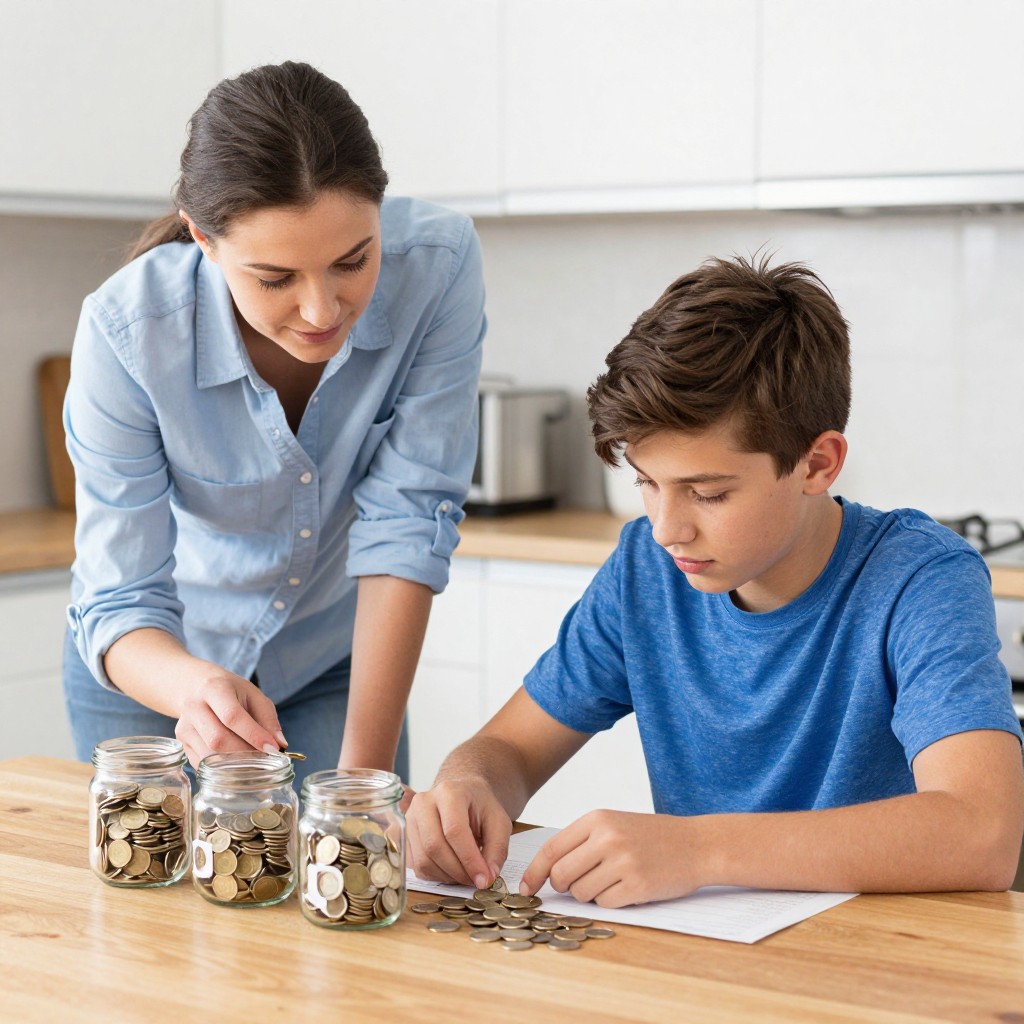
Начать можно с таблицы или заметки в телефоне. Достаточно записывать поступления и основные траты, чтобы увидеть, куда уходит сумма. Не нужно превращать учёт в строгую проверку каждого рубля: задача — помочь подростку замечать привычки и понимать разницу между необходимыми расходами и покупками по желанию.
Удобно заранее разделить деньги на несколько целей: текущие расходы, накопления и резерв. Конкретные доли семья может определить вместе — универсальной пропорции нет. Например, часть суммы можно откладывать на крупную покупку, а небольшую сумму держать на непредвиденные расходы. Такой подход показывает, что накопления не возникают случайно: они становятся результатом регулярных решений.
Как накопить на желанную покупку
Если подросток хочет купить наушники, велосипед или другую дорогую вещь, стоит превратить желание в план. Нужно узнать стоимость, определить срок и рассчитать, сколько потребуется откладывать каждую неделю или месяц. Если сумма слишком велика, можно обсудить альтернативы: выбрать более доступную модель, подождать или найти способ заработать часть денег.
Так подросток учится оценивать цель не только по привлекательности, но и по затратам времени и усилий. Родителям полезно не подменять его в планировании и не оплачивать покупку автоматически. Поддержка может заключаться в совместном расчёте, поиске вариантов и поощрении последовательности.
Разговоры о цене, скидках и рекламе
Цена на ценнике — не единственный фактор при выборе. Полезно сравнивать товары, учитывать качество, срок службы и дополнительные расходы. Реклама и ограниченные предложения могут подталкивать к покупке без раздумий, поэтому подростку важно научиться задавать себе вопросы: действительно ли мне нужна эта вещь, есть ли более подходящий вариант и останутся ли деньги на другие планы?
Можно ввести простое правило: перед необязательной покупкой дороже определённой суммы подождать сутки или несколько дней. Пауза помогает отличить устойчивое желание от импульса. Это не запрет на удовольствия, а способ принимать решение осознанно.
Безопасность банковских карт и онлайн-платежей
Подростку необходимо объяснить базовые правила цифровой безопасности. Нельзя сообщать посторонним пароль, код подтверждения и данные карты, даже если собеседник представляется сотрудником банка или знакомым. Подозрительные сообщения с просьбой срочно перевести деньги или перейти по неизвестному адресу нужно обсуждать со взрослым, а не выполнять на эмоциях.
Родителям стоит проговорить, как действовать при потере карты или подозрительной операции: сразу сообщить взрослому и заблокировать карту через официальный сервис банка. Полезно также настроить уведомления о платежах и обсудить, какие покупки разрешены без дополнительного согласования.
Кредиты, долги и финансовые обещания
Подросток должен понимать, что заёмные деньги не являются дополнительным доходом: их придётся возвращать, иногда с переплатой. До совершеннолетия многие финансовые продукты ему недоступны, но объяснить принципы кредитования можно на простых примерах — например, сравнить цену покупки при оплате сразу и стоимость возврата займа.
Стоит также обсудить риски предложений «быстро заработать без усилий», просьб одолжить данные карты или оформить что-либо на своё имя. Если условия непонятны, обещают гарантированную прибыль или требуют срочно принять решение, безопаснее остановиться и посоветоваться со взрослым.
Родителям важно показывать пример
Дети замечают, как взрослые обсуждают покупки, планируют расходы и реагируют на нехватку денег. Если семейные финансы позволяют, можно вместе составлять план расходов на отпуск или крупную покупку, объясняя, почему одни цели приходится откладывать ради других. Не обязательно раскрывать ребёнку все детали бюджета — достаточно показывать логику принятия решений.
Финансовая грамотность формируется постепенно. Подростку нужны возможность распоряжаться небольшой суммой, право на ошибку и поддержка без унижения. Регулярные разговоры о целях, расходах и безопасности помогут ему научиться не просто экономить, а выбирать, на что тратить деньги, как готовиться к крупным покупкам и когда стоит отказаться от рискованного решения.