Потребительский кредит: правила использования и права заемщика
Потребительский кредит помогает оплатить крупную покупку, ремонт, лечение, обучение или другие нужды, когда собственных средств недостаточно. Однако заемные деньги требуют ответственного подхода: важно заранее оценить нагрузку на бюджет, внимательно изучить договор и понимать, какие права есть у заемщика.
Что представляет собой потребительский кредит
Потребительским называют заем, который банк или другая финансовая организация выдает физическому лицу для личных, семейных или бытовых целей. Такой кредит может быть оформлен наличными, перечислен на карту либо предоставлен в форме рассрочки или займа на конкретную покупку.
Перед заключением договора кредитор обязан сообщить основные параметры сделки: сумму, срок, процентную ставку, размер ежемесячного платежа, полную стоимость кредита, возможные комиссии, штрафы и дополнительные услуги. Ориентироваться только на рекламную ставку не стоит: итоговая переплата иногда оказывается существенно выше из-за страховки, платных сервисов и других включенных расходов.
Как правильно оценить свои возможности
Главное правило заемщика — не брать на себя платеж, который станет чрезмерным для семейного бюджета. До подачи заявки стоит посчитать регулярные доходы и обязательные расходы: оплату жилья, коммунальных услуг, питание, транспорт, уже действующие кредиты и расходы на детей.
Желательно сохранить резерв хотя бы на несколько месяцев жизни. Если после внесения платежа денег почти не остается, кредит может привести к постоянному дефициту бюджета. Особенно осторожно следует относиться к займам при нестабильном доходе, работе по временному договору или наличии других долгов.
Полезно заранее рассчитать несколько сценариев: что произойдет при снижении дохода, незапланированном ремонте или временной потере работы. Такой анализ помогает понять, будет ли кредит посильным не только в обычной ситуации.
Что проверить в кредитном договоре
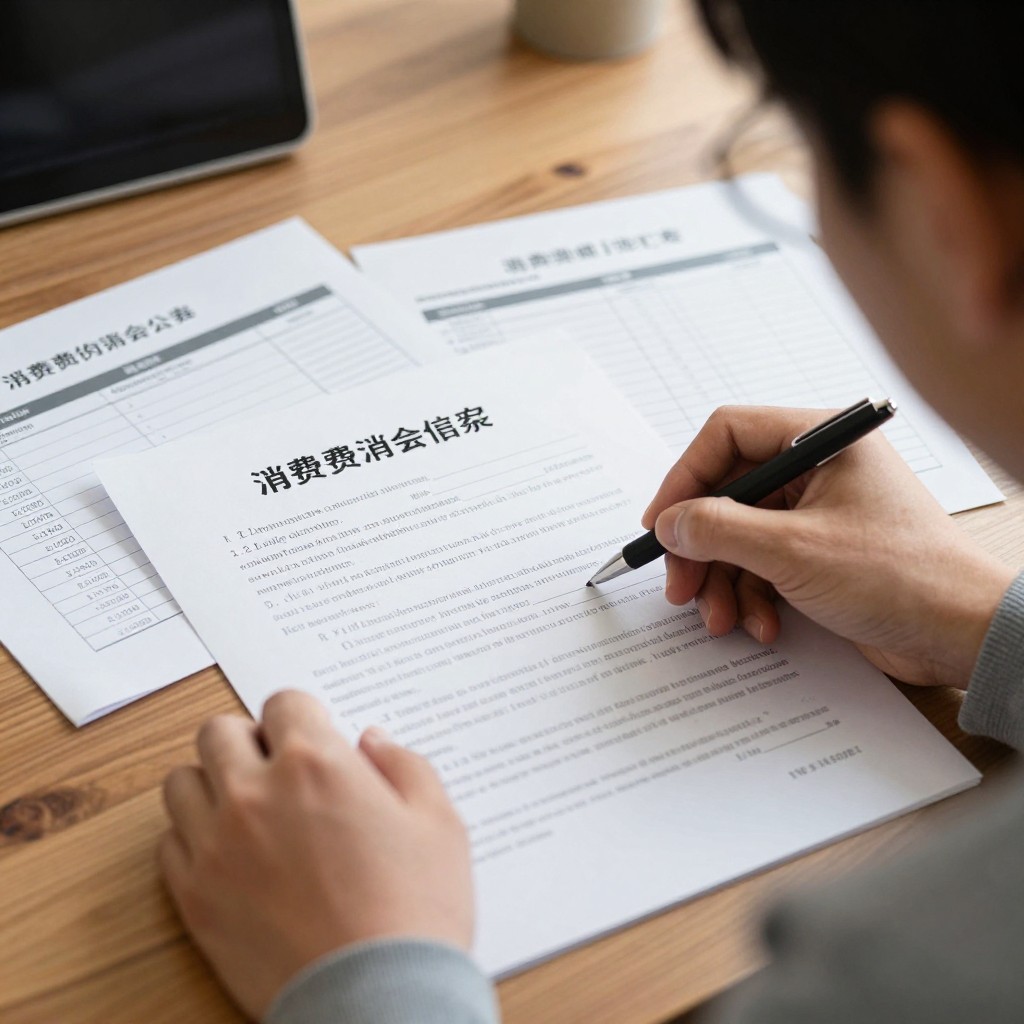
До подписания документов необходимо изучить не только первую страницу, но и все приложения, тарифы и правила обслуживания. Особое внимание следует уделить следующим условиям:
— полной стоимости кредита;
— способу расчета процентов;
— дате и размеру ежемесячного платежа;
— возможности досрочного погашения;
— последствиям просрочки;
— наличию комиссий;
— условиям страхования;
— подключенным платным уведомлениям и сервисам;
— порядку изменения отдельных условий договора.
Если какие-либо формулировки непонятны, заемщик вправе попросить сотрудника разъяснить их. Не следует подписывать документы в спешке или соглашаться на дополнительные услуги только потому, что они предлагаются вместе с кредитом.
Дополнительные услуги и страхование
Банк может предложить страхование жизни, здоровья, имущества или потери работы. В некоторых случаях полис действительно снижает риски, однако его стоимость увеличивает общую сумму расходов. Поэтому нужно выяснить, является ли страхование обязательным условием или добровольной услугой.
Также при оформлении кредита могут предлагаться юридические консультации, подписки, платные уведомления и различные программы защиты. Заемщик имеет право отказаться от ненужных сервисов, если они не требуются для получения кредита. Условия отказа и возврата денег зависят от вида услуги и содержания договора, поэтому действовать необходимо в установленные сроки.
Как вносить платежи без просрочек
Платеж рекомендуется переводить заранее, поскольку зачисление денег иногда занимает время. Даже если дата списания приходится на выходной или праздник, лучше не откладывать оплату на последний момент.
Удобно подключить напоминания, автоматический перевод или регулярное пополнение счета. При этом важно периодически проверять состояние задолженности: технический сбой, изменение реквизитов или недостаток средств могут привести к просрочке.
Если платеж не был списан, необходимо быстро связаться с кредитором и уточнить причину. Сохраняйте чеки, электронные подтверждения и переписку — они могут понадобиться для подтверждения своевременной оплаты.
Права заемщика
Заемщик имеет право получить полную информацию о кредите до заключения договора, отказаться от навязанных услуг, досрочно погасить задолженность и запросить сведения о состоянии счета. При полном или частичном досрочном погашении обычно требуется заранее уведомить кредитора в порядке, предусмотренном договором.
Также клиент может потребовать предоставить расчет задолженности, уточнить размер начисленных процентов и получить документы, подтверждающие закрытие кредита. После полного погашения желательно запросить справку об отсутствии долга и убедиться, что кредитный счет закрыт корректно.
Финансовая организация не должна скрывать существенные условия договора или вводить клиента в заблуждение относительно стоимости займа. Если права заемщика нарушены, сначала стоит направить письменную претензию кредитору, а при отсутствии решения — обратиться в уполномоченные организации для защиты своих интересов.
Что делать при финансовых трудностях
Если стало понятно, что очередной платеж может быть пропущен, не следует ждать начисления штрафов и звонков специалистов по взысканию задолженности. Чем раньше заемщик сообщит о проблеме, тем больше возможностей для переговоров.
В зависимости от ситуации можно обсудить изменение даты платежа, кредитные каникулы, реструктуризацию или другой вариант временного снижения нагрузки. Такие меры не предоставляются автоматически, поэтому потребуется заявление и документы, подтверждающие изменение финансового положения.
Нельзя закрывать один кредит новым займом без расчетов. Подобная схема иногда лишь увеличивает долговую нагрузку и затягивает выход из проблемы. Рефинансирование может быть разумным решением только тогда, когда новая сделка действительно уменьшает переплату или платеж и не сопровождается чрезмерными дополнительными расходами.
Досрочное погашение
Частичное досрочное погашение позволяет уменьшить срок кредита или размер ежемесячного платежа. Перед внесением суммы необходимо уточнить у банка порядок операции: иногда требуется заявление, а деньги, просто находящиеся на счете, не считаются досрочным погашением.
После зачисления средств следует проверить новый график. Если цель — сократить переплату, чаще выгоднее уменьшать срок, но окончательный выбор зависит от доходов и финансовой устойчивости заемщика. При полном погашении важно получить подтверждение закрытия обязательств.
Как защитить себя от мошенничества
Нельзя передавать посторонним коды из сообщений, пароли от банковского приложения и данные карты. Сотрудники финансовых организаций не должны требовать сообщать одноразовые коды для «отмены кредита» или перевода денег на «безопасный счет».
Перед подписанием документов нужно проверить название организации, реквизиты и содержание заявки. Если кредит оформлен без согласия клиента, необходимо незамедлительно обратиться в банк, зафиксировать обращение и принять меры по защите персональных данных.
Итог
Потребительский кредит может быть удобным финансовым инструментом, если заемщик заранее оценивает свои возможности, понимает полную стоимость займа и соблюдает график платежей. Внимательное изучение договора, отказ от ненужных услуг, контроль задолженности и знание своих прав помогают снизить переплату и избежать конфликтов с кредитором. Главное — воспринимать кредит не как дополнительные деньги, а как обязательство, которое придется регулярно исполнять независимо от изменения обстоятельств.